
※記事内には広告が含まれています
こんにちは、けいとです。
本日も資産形成のヒントを探していきましょう。
今回は、決算速報。
「これから期待できそうな医薬品株3社」をピックアップ。
取り上げるのはこちら。
❸ 塩野義製薬(4507)
期待していた上方修正が実現!さらに大型買収で米国事業を拡大。
❷ 武田薬品(4502)
営業利益60%増!さらに、次の成長を担う大型新薬がいよいよ登場。
❶ 中外製薬(4519)
利益率50%超え!しかも、期待の肺がん新薬で好結果。
3社とも、なかなか面白い決算でした。
ただし、注意したいのは、
「好決算=これからも株価が上がる」とは限らないこと。
今回の決算をよく見ると、3社それぞれに期待できる理由と、ちょっと気になる点が見えてきます。
というわけで、さっそく見ていきましょう。
❸ 塩野義製薬(4507)
上方修正&増配!でも、ちょっと気になることも
まずは塩野義製薬。
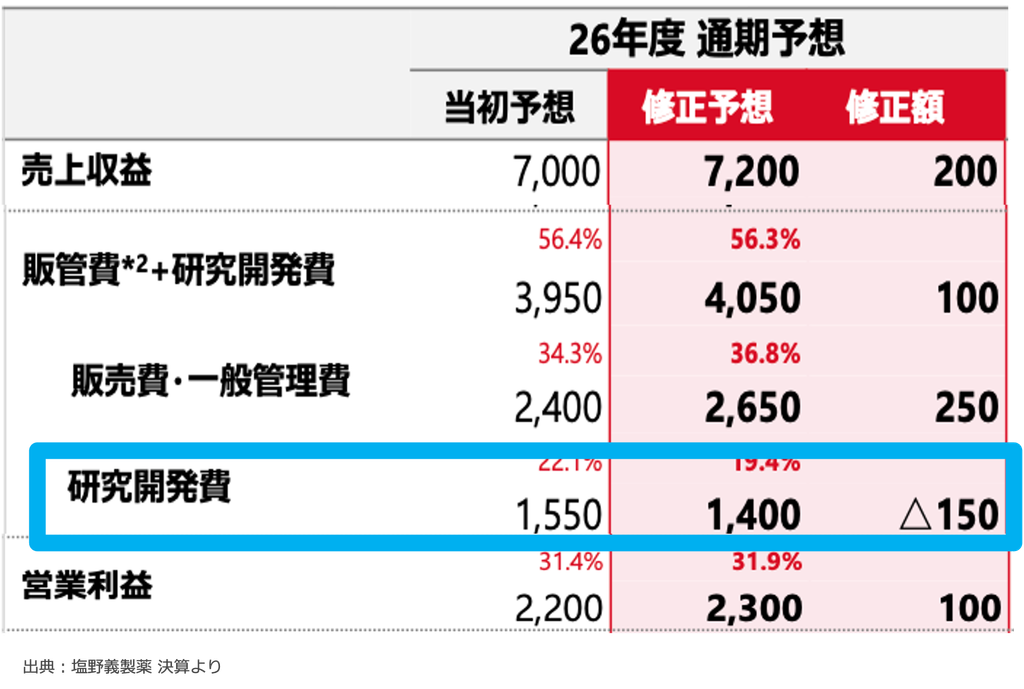
今回の決算では、期待していた業績の上方修正が実現しました!
▼通期業績予想
・売上:7,000億円 → 7,200億円
・営業利益:2,200億円 → 2,300億円
さらに、年間配当も76円から86円へ増額。
なんと、15期連続増配の見込み。
業績も配当も上向き。
これは素直にうれしいニュースですね。
ただし、個人的にちょっと気になる点も。
それが、「利益の増え方」です。
今回、営業利益は100億円上方修正されました。
ところが、同時に研究開発費が150億円減額されています。
製薬会社は、新薬開発にお金を使うほど、目先の利益が減りやすいビジネス。
逆に研究開発費を減らせば、その分、利益は出やすくなります。
つまり今回の上方修正は、
「薬が売れて、稼ぐ力が大幅アップ!」
という話だけではなさそう。
もちろん、研究開発費が減ったからといって、開発が遅れているとは限りません。
ただ、今回増えた利益が、来年以降も続くのか?
ここは慎重に見ておきたいですね。
▼本当に期待したいのは「アメリカ事業」
一方、塩野義で個人的に注目しているのが、米国事業の拡大です。
塩野義は2025年、難病治療薬「ラジカヴァ」の米国事業を買収しました。
この買収、じつは薬を手に入れただけではありません。
「アメリカで薬を売るための販売網」も手に入れた
というのが重要なポイント。
そして今回、さらに大きな動きがありました。
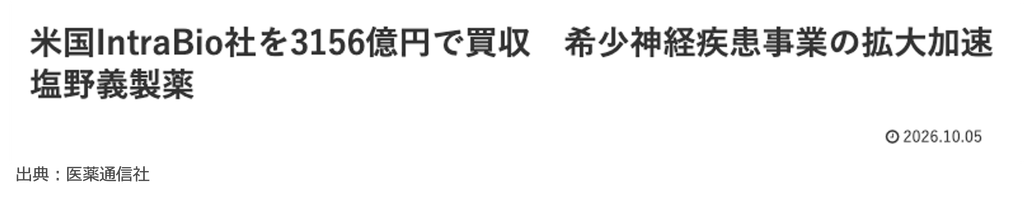
米国のIntraBio社を、なんと20億ドルで買収!
新たに希少疾患治療薬「AQNEURSA」を獲得しました。
ここで面白いのが、先ほどのラジカヴァです。
ラジカヴァで手に入れた米国の販売網を、AQNEURSAにも活用できる可能性があります。
つまり、すでに持っている販売網を使って、別の薬も売る。
うまくいけば、販売網をゼロから作るよりも効率よく売上を伸ばせるわけですね。
これは期待したいところ。
ただし、20億ドルという巨額の買収です。
買った薬が想定どおりに売れなければ、当然ながら投資回収は難しくなります。
というわけで、塩野義の評価はこちら。
短期業績は好調!でも、次の成長は買収した事業次第。
上方修正や増配は評価しつつ、今後は米国事業がどれだけ利益を生み出せるかに注目です。
❷ 武田薬品(4502)
営業利益60%増!でも、本格復活はまだこれから?
続いて武田薬品。
今回の決算では、営業利益が約60%増加!
かなり好調に見えますよね。
ところが、決算の中身を見ると、ちょっと違った景色が見えてきます。
今回の利益増加には、前年に発生した損失の反動や、会計上の費用が減った影響なども含まれています。
そこで、こうした特殊な要因や為替の影響を除いて、本業の成長力を確認すると……
Core営業利益は、わずか+0.7%。
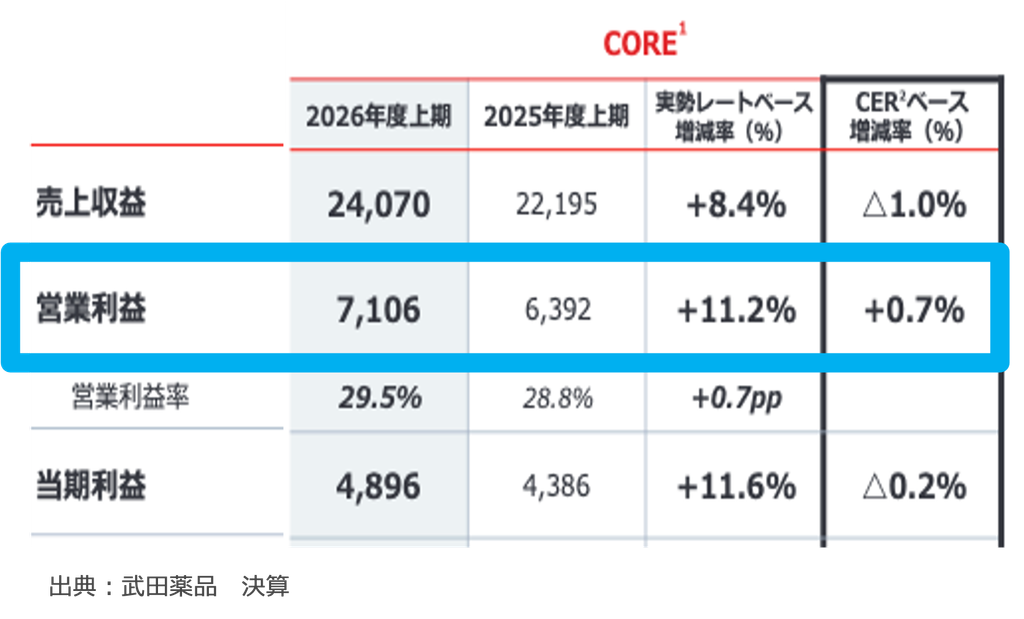
つまり、営業利益は60%増えたけど、本業の成長はほぼ横ばい。
という状況です。
なぜ武田は、なかなか成長できないのか?
大きな理由は、「特許切れ」です。
製薬会社は、薬の特許が切れると安い後発品が登場し、売上が減りやすくなります。
武田も主力薬「ビバンセ」などの特許切れに直面しています。
新しい薬が伸びても、古い薬の売上減少が足を引っ張ってしまう。
そんな難しい時期なんですね。
▼ついに登場!次の成長を担う「3つの大型新薬」
ただし、ここからが今回の注目ポイント。
武田には、これからの成長を担う3つの新薬があります。
① オーゼイフル
ナルコレプシーという、日中に強い眠気が出る病気の治療薬。
日本・中国で発売され、今後は米国での展開にも期待されています。
② ザソシチニブ
乾癬という皮膚の病気に使う飲み薬。
すでに米国で承認審査が進んでおり、2027年1〜3月ごろに承認判断が迫る。
③ ラスフェルタイド
真性多血症という血液の病気の治療薬。
米国での発売が進んでいます。
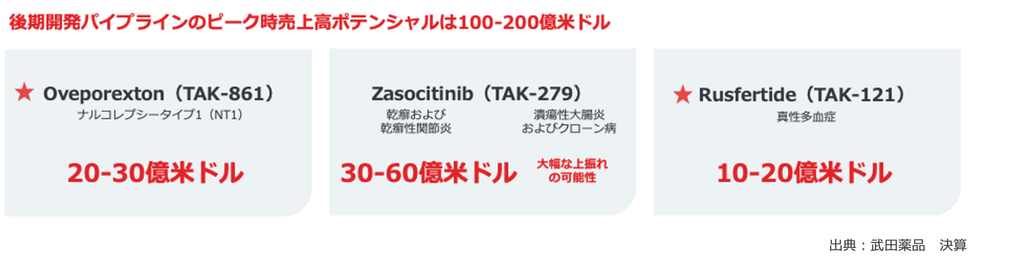
この3つ、どれくらい期待されているのか?
武田が示しているピーク売上ポテンシャルは、
合計60〜110億ドル!
日本円で約0.9〜1.7兆円という、とんでもない規模です。
特許切れで苦しむ武田にとっては、かなり大きな希望ですね。
▼ただし、新薬が売れれば安心……ではない
ここで押さえておきたい数字があります。
今回の決算では、新製品の売上が為替の影響を除いて17.3%増加。
これは良いニュース。
ところが、会社全体の売上は同じ条件で1.0%減少しています。
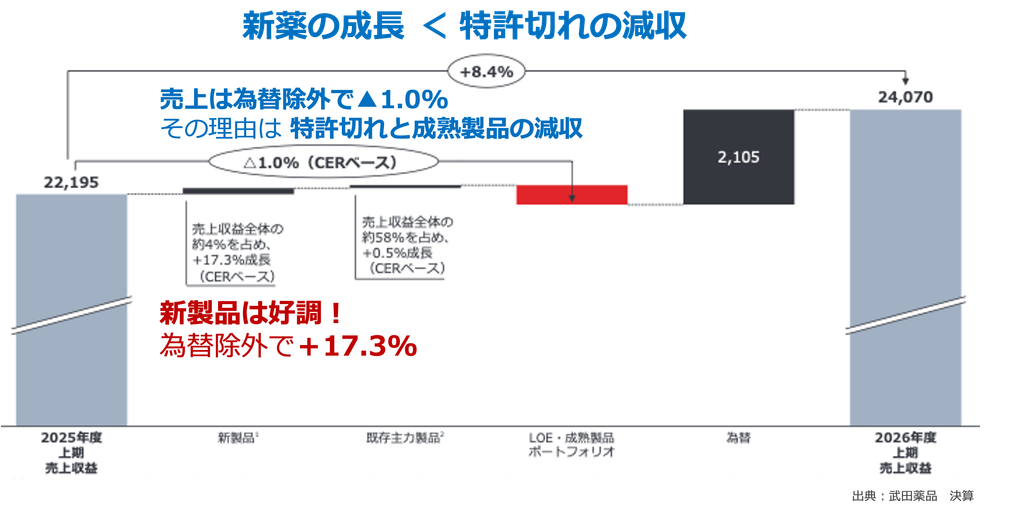
つまり、新薬は伸びている。でも、古い薬の売上減少をまだ補えていない。
ということです。
武田が本格的に復活するには、新薬が成長するだけでは不十分。
特許切れによる減収を上回り、会社全体の売上を押し上げる必要があります。
もうひとつ、注目したいのがキャッシュです。
武田の調整後フリー・キャッシュ・フローは、
・第1四半期:690億円
・第2四半期:2,570億円
と大幅に改善。
ただし、上期全体では前年同期比38%減。
まだ完全復活とは言えません。
というわけで、武田の評価はこちら。
大型新薬の登場で期待は高まった!でも、本格的な成長回復はこれから。
今後は、新薬の売上拡大とキャッシュの回復を確認していきたいですね。
❶ 中外製薬(4519)
利益率50%超え!しかも、次の大型新薬にも期待
そして第1位は、中外製薬!
今回も、かなり強い決算でした。
▼2026年1〜9月決算
・売上:+17.2%
・Core営業利益:+19.0%
・営業利益率:50.2%
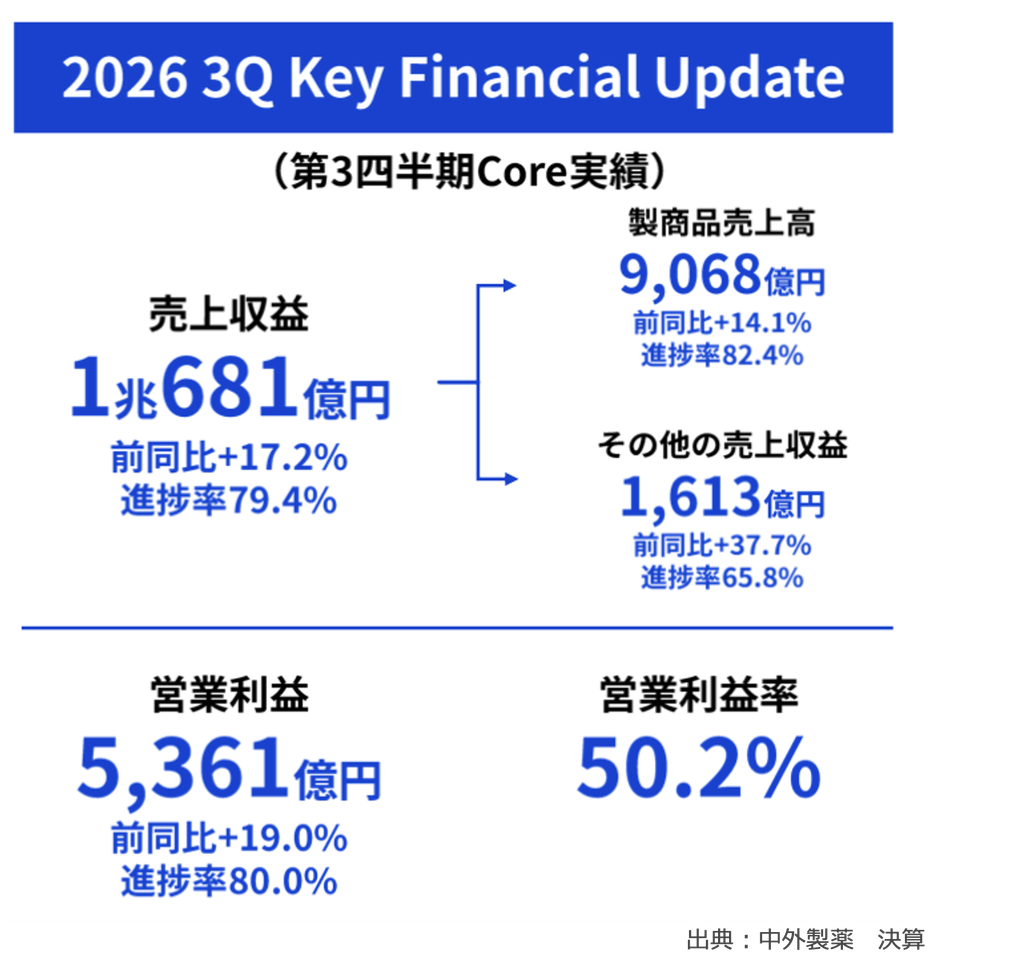
利益率50%って、とんでもない数字ですよね。
売上100円に対して、約50円の利益を生み出している計算。
しかも、売上も利益も2桁成長!
まさに絶好調です。
▼新しい稼ぎ頭も成長中!
今回、注目したいのが新薬の成長です。
まずは、アトピー性皮膚炎などの治療薬「ネムルビオ」。
海外向けの輸出が大幅に増加し、ロイヤルティ収入も拡大しています。
さらに、肥満症の飲み薬「ファウンダヨ(オルホルグリプロン)」。
中外製薬が生み出し、イーライリリーへ導出した薬です。
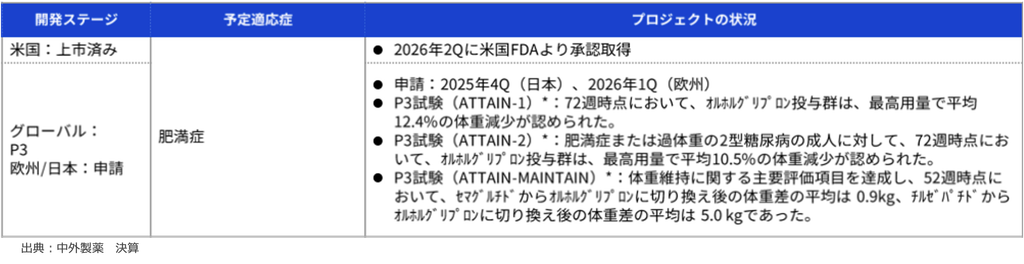
米国での販売が始まり、今後は売上に応じた収益拡大が期待されます。
新しい稼ぎ頭が、着実に育ってきていますね。
▼期待の肺がん新薬で、かなり良い結果!
さらに今回、個人的に注目したいのが、
肺がん治療薬候補「ディバラシブ」。
なんと、重要な第3相試験でライバル薬を上回る結果が出ました!
▼臨床試験の結果
・死亡リスク:42%低減
・生存期間:約12か月 → 約18か月
これはかなり期待できる結果ではないでしょうか?
もちろん、まだ開発段階なので、今後の承認や発売が必要です。
それでも、次の大型新薬候補として注目したいですね。
さらに、血友病Aの次世代治療薬「NXT007」も第3相試験が進行中。
こちらも将来の成長を担う可能性があります。
▼ただし、株価には注意も……
ここまで見ると、中外製薬は良いことばかり。
でも、株式投資では注意したい点もあります。
それが、「市場の期待が高すぎること」。
▼2026年通期の売上予想
・会社予想:1兆3,450億円
・アナリスト予想:1兆3,837億円
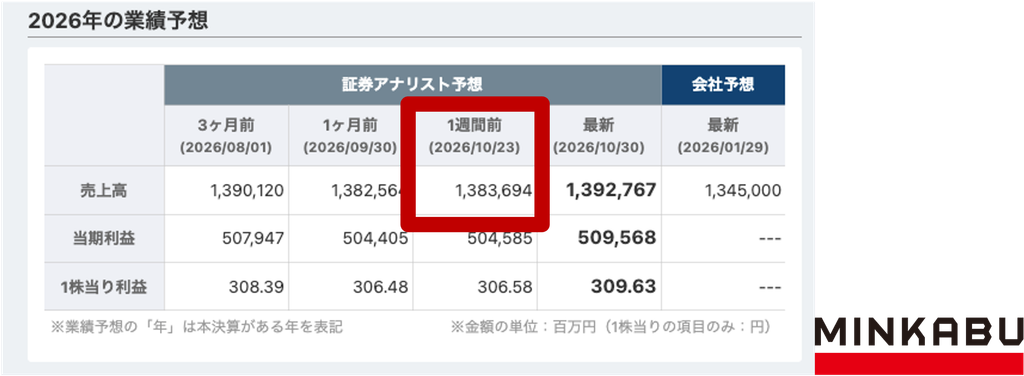
なんと、会社予想より387億円も高い売上が期待されています。
つまり、好決算でも市場の期待に届かなければ、株価が下がる可能性が。。
さらに今回の好業績には、出荷の前倒しや一時金収入など、一時的なプラス要因も含まれています。
というわけで、中外製薬の評価はこちら。
高収益は継続!さらに次世代新薬にも期待。
ただし、すでに市場からの期待が高い企業なので、株価の評価には慎重さも必要ですね。
というわけで、今回は決算で期待が高まった製薬株3社を紹介しました。
今回の決算では、その次の成長につながる材料が3社それぞれに見えてきました。
これからの決算でも、期待が実際の売上や利益につながっているか、引き続きチェックしていきたいと思います。
今回の内容は、YouTube動画でも詳しく解説しています。
最後までご覧いただきありがとうございました!
※本記事は公開資料をもとにした個人的な分析であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。