
※記事内には広告が含まれています
こんにちは、けいとです。
本日も資産形成のヒントを探していきましょう。
本日のテーマは、
「大幅下落した医薬品株、いまがチャンス?」
取り上げるのはこちらの3社です。
❶住友ファーマ ❷協和キリン ❸中外製薬
・住友ファーマは高値から約半値。
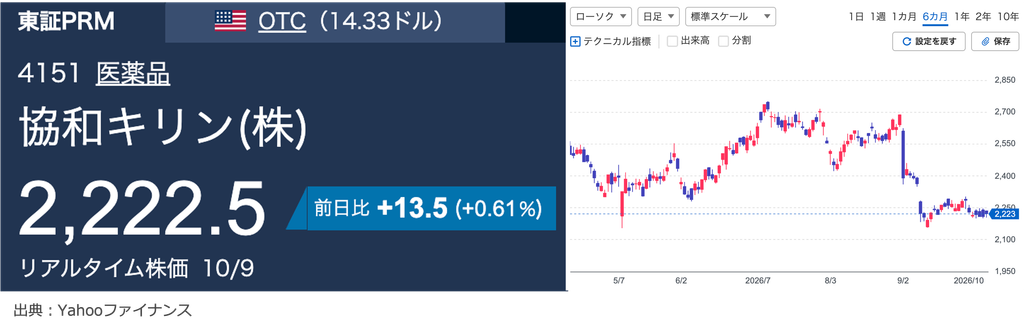
・協和キリンは9月に急落。
・中外製薬も高値から約4割下落。
これだけ下がると、
「そろそろ買い場では?」
と思いますよね。
ただし、
「下がった=買い場」ではありません。
大事なのは、
なぜ下がった? ↓ その原因は解消しそう? ↓ 次の決算で反転できそう?
という視点。
今回はこの3点から見ていきます。
❶住友ファーマ
売上は好調。次は「利益」がついてくるか?
まずは住友ファーマ。
株価は、
3,288円 → 1,600円くらい
高値からほぼ半値になりました。
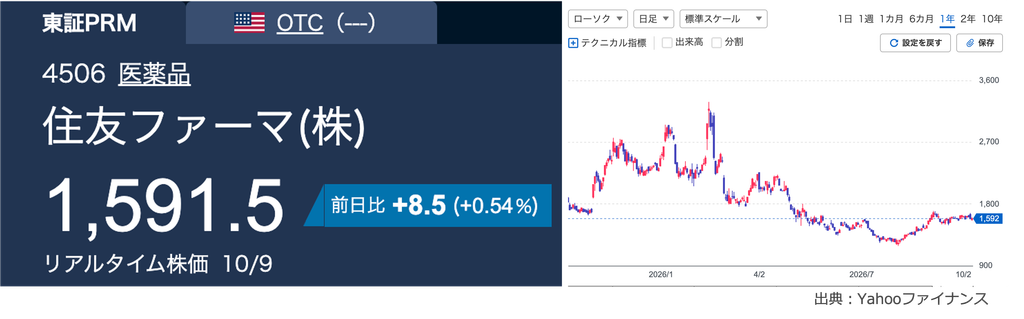
ここまで下がるとかなり安く見えますが、
注目したいのは株価よりも業績回復の“中身”。
実は、主力薬はかなり好調です。
オルゴビクス、ジェムテサともに成長中。
売上収益も、
1,080億円 → 1,295億円 +19.9%
と大きく伸びています。
ところが、、
Core営業利益は、
204億円 → 181億円 −11.0%
売上+20%なのに、まさかの減益です。
大きな理由が研究開発費の増加。
81億円 → 114億円 +41.2%
次の新薬を育てるための投資が増えています。
なので、次の決算で僕が一番見たいのは、
「売上成長が、ちゃんと利益にもつながってくるか?」
ここです。
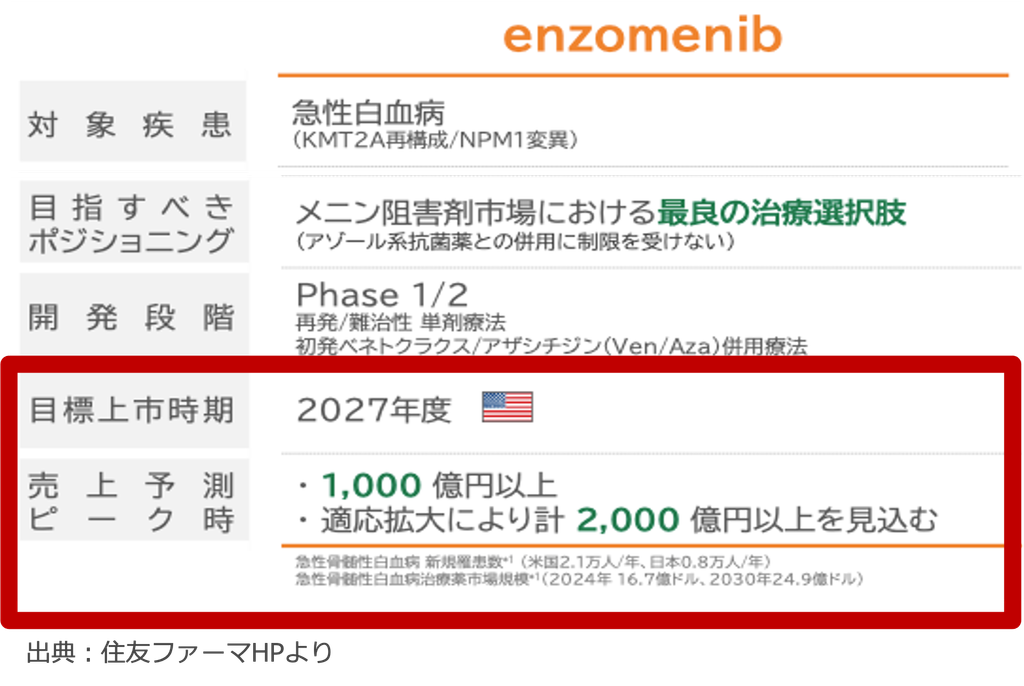
また、将来の成長エンジンである「2つの抗がん剤」
急性白血病のenzomenib、
骨髄線維症のnuvisertibという新薬候補も育ってきてます。
とくにnuvisertibは売上ポテンシャル1,000億円以上。
将来の稼ぎ頭になれるか注目です。
つまり住友ファーマは、
「復活」から「再成長」へ進めるか?
次の決算では、
主力薬の成長+利益回復
ここを特にチェックしたいですね。
❷協和キリン
今は好調。でも「数年後」が心配
続いて協和キリン。
こちらは住友ファーマとは少し違って、
足元の業績はかなり好調です。
主力薬は、
クリースビータ 1,188億円 +19% ポテリジオ 259億円 +20%
と、しっかり成長。
さらにCore営業利益は、
368億円 → 661億円 +80%
まで伸びています。
「じゃあ、なんで株価は下がってるの?」
という話ですが、
市場が心配しているのは今よりも将来です。
期待されていた新薬候補の開発失敗などもあり、
「今の主力薬の次をどうする?」
という不安があります。
その候補のひとつが、
急性白血病の薬「コムジフティ」です。
コムジフティはすでに発売されている薬ですが、
現在は主に「一度治療したけどうまくいかなかった患者さん」などが対象。
つまり、使える患者さんがまだ限られています。
そこで現在、
「最初の治療から使える薬にできないか?」
という開発が進んでいます。
もしここまで使えるようになれば、
対象となる患者さんが増えて、
コムジフティの売上が大きく伸びる可能性も。
今の主力薬の次を担えるのか?
協和キリンの将来を考えるうえで、注目しておきたいポイントです。
つまり協和キリンで見るべきは、
「今だけ好調」から「将来も成長」へ変われるか?
主力薬が引き続き伸びるのはもちろん、
次の成長材料が見えてくるか
ここに注目です。
❸中外製薬
好決算でも売られる。「期待が高すぎる」会社
最後は中外製薬。
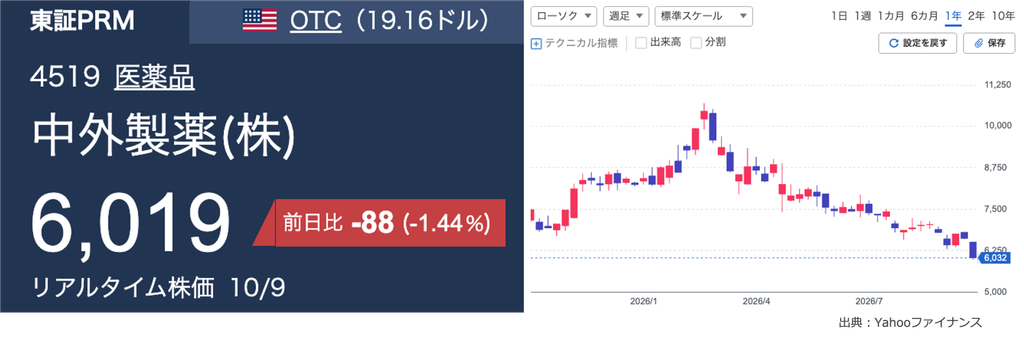
今回の3社の中でも一番注目したいのが中外製薬。
というのも、
業績が悪くて株価が下がったわけではありません。
4〜6月のCore営業利益は、
+25.2%
かなり好調。
それなのに決算翌営業日の株価は、−7.7%。
理由は、
市場予想を約5%下回ったから。
「+25%増益なのにダメなの?」
って感じですよね。。
中外製薬の場合、
「業績が良い」だけでは足りない。 「市場の期待を超えられるか?」まで求められる。
ここがポイントです。
ただ、次のQ3決算はちょっと面白い。
ここまでの上期では、
経常利益が前年同期比+21%
とかなり良いペースで伸びています。
一方、市場が予想しているQ3累計では、
前年同期比+15%程度の増益。
つまり、
今の+21%という増益ペースを維持できれば、 市場予想を上回る可能性がある
ということです。
前回は、
「好決算だけど、市場期待には届かなかった」
ことで売られました。
逆に次の決算で、
「好決算+市場期待も超える」
となれば、
株価が再評価されるきっかけになるかもしれません。
もちろん、そのためには今後の成長も大切。
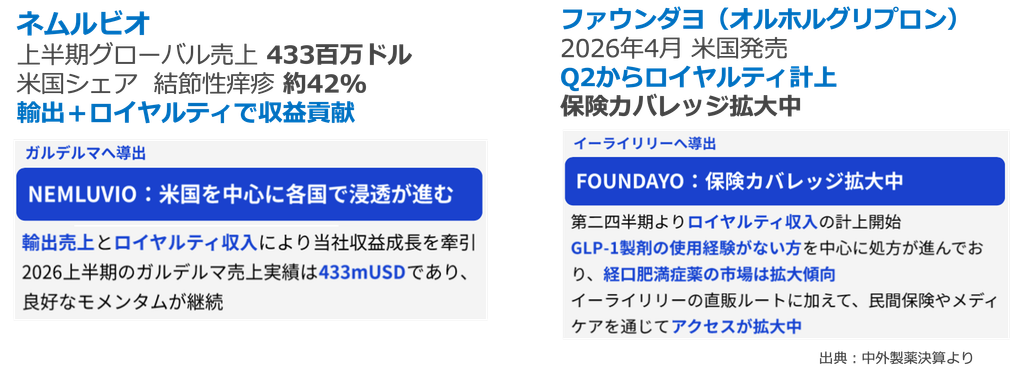
新しい稼ぎ頭の
ネムルビオ、ファウンダヨ
が伸び続けるか。
さらに大黒柱「ヘムライブラ」に続く次世代薬、
NXT007
の開発が順調に進むかも注目です。
つまり中外製薬は、
業績回復を待つ会社ではありません。
すでに業績は好調。
だからこそ次の決算では、
「市場の高いハードルを超えられるか?」
ここを一番チェックしたいと思います。
というわけで、3社をまとめると…
同じ「大幅下落株」でも、
見るべきポイントは全然違います。
住友ファーマ
→ 売上成長を利益に変えられるか?
協和キリン
→ 「今は好調」だけでなく、次の成長源が見えてくるか?
中外製薬
→ 好業績だけでは足りない。市場期待まで超えられるか?
株価が大きく下がると、
どうしても「安くなった!」と考えたくなります。
でも大事なのは、
何%下がったかではなく、 “なぜ下がったのか?”
その下落理由が解消されそうなら、
そこで初めて、
「暴落」が「チャンス」に変わる。
僕はそんな目線で次の決算を見ていきたいと思います。
というわけで、本日は以上です。
今回の内容をもっと詳しく知りたいという方は、
ぜひYouTube動画をご覧ください。
動画では、3社がなぜここまで下がったのか、そして次の決算で何をチェックすべきなのか、さらに詳しく解説しています。
最後までご覧いただきありがとうございました!